相場を読む力より、続ける力。習慣・行動・思考法を扱った本から、50代の資産形成を支える土台を考えていきます。
この本を一言でいうと
「年金を土台に、月5万円を稼ぎ続ける」
この本は、数年前に図書館で出会った一冊です。
生涯現役で働き続ける方法はないかと思いながら、独立・起業の棚から何となく手に取りました。
祖父は農家で、生涯現役で働き続けた人でした。
その姿をかっこいいと思いながら、自分もずっと社会に貢献し、
元気であり続けたいと感じていました。
この本は、そのぼんやりした思いを言語化してくれました。
会社員を早めに卒業してスタートダッシュを切り、長く働くという選択肢です。
50代には年金が近いという安心感があります。
80歳まで働くとすれば約25年。
新卒からこれまでとほぼ同じ長さで、もう一度チャレンジできるのです。
著者の大杉潤さんは、日本興業銀行に22年勤めたあと独立された元金融マン。
ビジネス書が大好きなところも似ていて、親近感が湧きました。
大杉さんがブログを毎日更新し続けたことで世界が広がっていった、
という話に共感し、私もブログを始めました。
▼本はこちら

心に残ったポイント3つ
① 生涯現役を目指す、という前提
本書の土台にあるのは、「65歳で終わりではない」という前提です。
定年再雇用を選んでも、会社で働けるのは65歳まで。
その先の人生のほうが長い、と大杉さんは言います。
65歳以降も働いて年金に加えた収入を確保できれば、
お金の不安が減り、それが心の安定につながる、と。
そして、中高年に向いている仕事がある、という指摘が続きます。
「教える」「伝える」という知的労働は中高年者に向いていて、体力面でも若者と競ってもハンディキャップが少ない
これは、前回紹介した結晶性知能の話と重なります。
「働き続けられる」のではなく、働き続けたほうが強くなる領域があるということです。
👉 50代から伸びる力がある:人生後半の戦略書
金融機関に30年勤務してきて、若い頃は「定年まで」働くものだと思っていました。
意識が変わったのは45歳頃、退職に向けた研修が始まってからです。
50代に入り、役職定年が近づくにつれて、
これからの人生をより具体的に考えるようになりました。
企業年金が見えてくるこの時期は、
心に少し余裕が生まれ、リスクを取れる絶好のタイミングでもあります。
自分に何ができるかと考えたとき、
これまでのキャリアが役立つのが、投資や資産形成の発信(Xとブログ)でした。
② 早く始めることの意味
本書では、
人生のマネープランを野球の継投にたとえた「WPP」という考え方が紹介されています。
- 先発:Work longer(長く働く)
- 中継ぎ:Private pensions(私的年金)
- 抑え:Public pensions(公的年金)
そのうえで大杉さんは、50代で準備をして、定年の直前に起業するのがベストだと言います。
退職金と厚生年金が確保できてリスクを抑えられること。
60代より体力・気力があり、試行錯誤に耐えられること。
セーフティネットと挑戦する力のバランスが、50代は一番いいというのです。
①で書いた私の実感とも一致します。
私自身、50代から始めてみて、
Xやブログひとつとっても、慣れるまでに時間がかかると実感しています。
今も反省と改善を繰り返す毎日ですが、やればやるほど成長するのも実感します。
始めても想像以上に時間がかかるし、やってみないと分からないことが多い。
だから、まず始めることが一番です。
投資も同じです。YouTubeを聞いているだけでは、1円も生みません。
まず証券口座を開いて、1万円でも始めてみる。
最初の半年や1年はマイナスでも、時間をかけるほど複利が効いてきます。
なるべく長く時間をかけるために、早く始める。失敗しても、そこから学んで成長できます。
👉 小さな積み重ねが、大きな差になる:複利で伸びる1つの習慣
③ 「お金の心配はなくなる」のか
本書は、会社員を長く務めたあと、小さく起業して年金+αの収入を目指す道を示します。
長く働くことで、お金の心配がなくなる、と。
ただ、正確には「起業が心配をなくす」のではなく、
「収入が続くことが心配をなくす」のだと思います。
起業はその手段のひとつ。月5万円なら、再雇用やパートでも届きます。
それでも本書が起業を推すのは、自分で決められるからです。
雇われて稼ぐ月5万円と、自分で決めて稼ぐ月5万円は、同じ金額でも意味が違います。
会社員を長く続けてきたからこそ、自分で決められる自由の大切さを実感します。
では、月5万円にはどれほどの効果があるのか。
私が毎日眺めている「100歳までの資金繰り表」と同じ考え方で、
モデルケースを計算してみました。
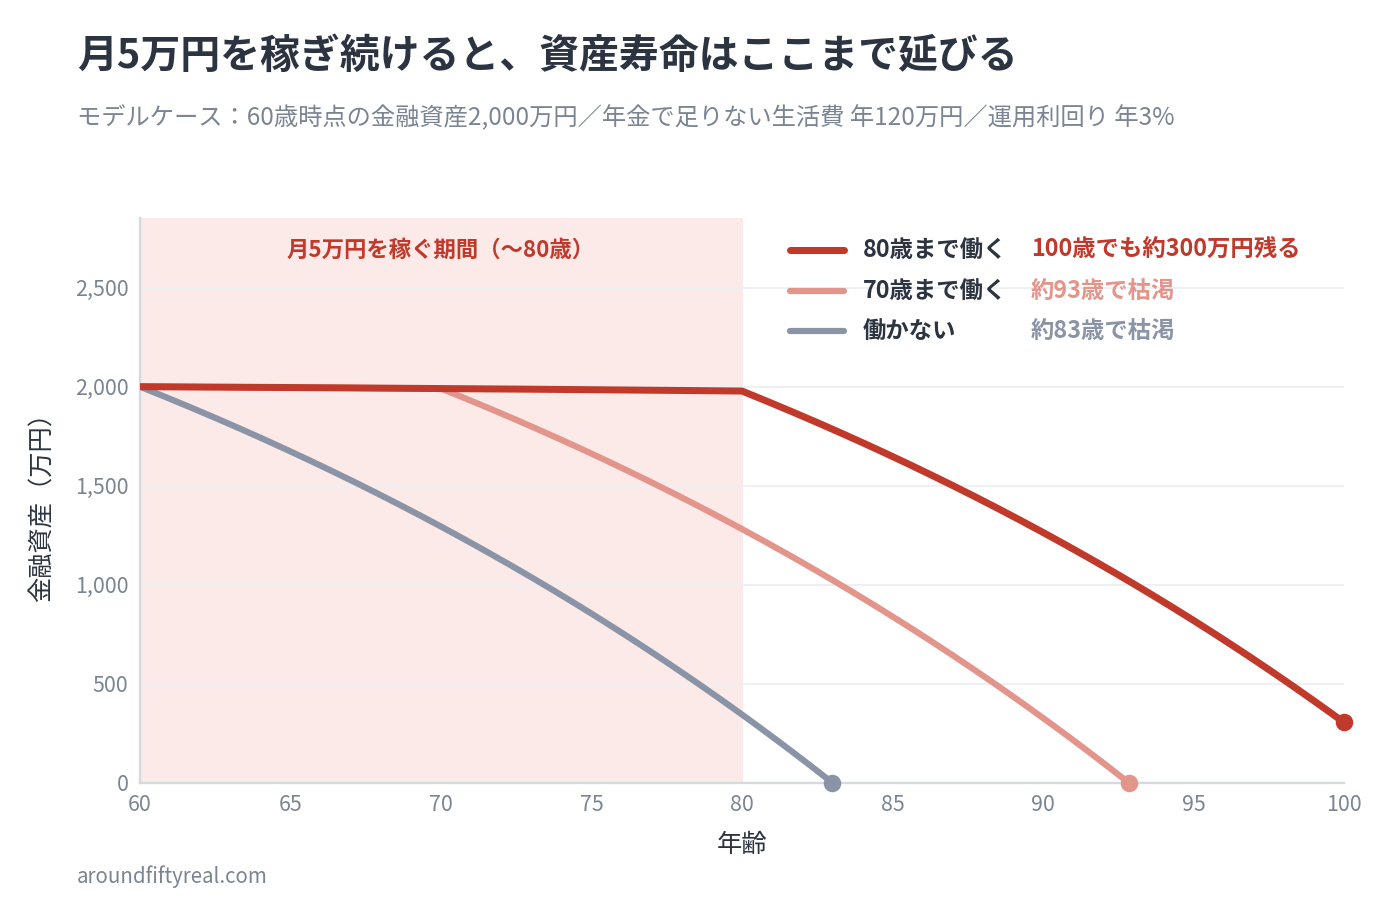
働かない場合、資産は約83歳で尽きます。
月5万円を70歳まで稼ぐと約93歳まで。
80歳まで稼ぐと、100歳になっても約300万円が残ります。
このモデルでは、月5万円を10年稼ぐごとに、資産寿命が約10年延びる計算です。
金融機関に30年勤務してきた立場から、ここが一番伝えたいところです。
80歳まで稼ぎ続けたケースでは、運用益と合わせて資産がほとんど減りません。
取り崩すだけの老後と、稼ぎながら運用する老後とでは、資産の減り方がまったく違うのです。
👉 必要な額を確定させる:DIE WITH ZERO
📚 この本を読んでみたい方はこちら
この本を読んで得られる変化
- 「定年=仕事の終わり」という前提が外れる
- 後半戦の収入を、具体的な数字で考えられるようになる
- 取り崩すだけの老後設計から抜け出せる
- 50代からでも遅くない、と思えるようになる
- 起業という選択肢を、等身大の大きさで検討できる
こんな人におすすめ
- 役職定年や再雇用が見えてきた50代の会社員
- 年金だけの老後に、漠然とした不安がある人
- 自分の経験を、定年後も生かしたい人
- いつか独立したいと思いながら、踏み出せていない人
- 長く働くことを、前向きに考えたい40代
まとめ|図書館で借りた本を、買い直した
数年前に図書館で借りたこの本は、私がブログを始めるきっかけをくれた一冊です。
手元に置いておきたいと思い、今回は購入しました。
私はまだ在職中で、ひとり起業もしていません。
大杉さんは22年で銀行を退職し、何社かで幅広い経験を積まれました。
私は大学卒業後、同じ業界に30年以上います。
道は、決して同じではありません。
それでも、会社員を長く経験してきたからこそ共感できることが、たくさんありました。
読書量は圧倒的に違いますが、ビジネス書が好きなのは同じです。
学んだことを独り占めせず、世の中に公開している姿を見て、私も真似してみようと思いました。
今もXをフォローし、大杉さんの発信から学び続けています。
まだヨチヨチ歩きですが、続けるうちに頭の整理ができ、アウトプット力も上がり、
出版社のXでリポストしていただくなど、思わぬつながりも生まれています。
「定年ひとり起業」は、まだ決めていません。
ただ、選択肢のひとつとして、大切に温めています。
🔗 詳細はこちら
※引用:大杉潤『定年起業を始めるならこの1冊! 定年ひとり起業』(自由国民社)
コメント