相場を読む力より、続ける力。習慣・行動・思考法を扱った本から、50代の資産形成を支える土台を考えていきます。
この本を一言でいうと
「教育 → 仕事 → 引退」という一本道は、100年の人生には短すぎる。
働く期間が延びるほど効いてくるのは、
お金の資産よりも、お金で買えない資産のほうだ、という本です。
この記事では、それを50代の現在地に当てはめます。
いくら貯めるかを考える前に、確かめておくことがあります。
あと何年働くのか。その間、何で稼ぐのか。
著者はロンドン・ビジネス・スクールの教授2人。
組織論のリンダ・グラットンと、経済学のアンドリュー・スコットです。
「人生100年時代」という言葉が、日本で広まるきっかけになった一冊です。
▼本はこちら

まんがはこちら👇

心に残ったポイント3つ
① 親の世代の引退モデルは、もう使えない
本書には、生まれ年の違う3人が登場します。
ジャックは1945年生まれ。
エンジニアとして働き、62歳で引退し、70歳で亡くなります。
引退期間は8年。3ステージの人生で、きれいに逃げ切れた世代です。
読みながら、父を思い出しました。
ひとつの会社に60歳の定年まで勤めあげ、その後は年金で暮らす。
絵に描いたような3ステージの人生でした。
私も7年ほど前までは、自分も同じ道を歩くのだろうと思っていました。
考えが変わったのは、平均寿命が延び、技術の進歩が速くなるのを感じたからです。
それに、祖父は農家で生涯現役のまま働き続けました。
定年という区切りのない働き方も、身近にあったのです。
2人目のジミーは1971年生まれ。今の50代は、ほぼこの世代です。
本書の試算では、ジミーが65歳で引退するには、
毎年所得の17.2%を貯蓄し続ける必要があるとされています。
この数字を、金融機関に30年勤務した目で見ると、どうか。
貯め時は、独身の頃と、子どもが小学生のうちまでだと思います。
中学以降は教育費の負担が重くなるので、
毎年17.2%を切らさずに続けるのは、正直むずかしい。
ただ、生涯を通して平均するなら、
このあたりの水準なのかもしれない、とも感じました。
貯蓄率を上げられないなら、答えはひとつしかありません。
働く期間を延ばすことです。
3人目のジェーンは1998年生まれ。
本書では、80代まで働くことになると描かれています。
子ども世代には、それが当たり前になっているかもしれません。
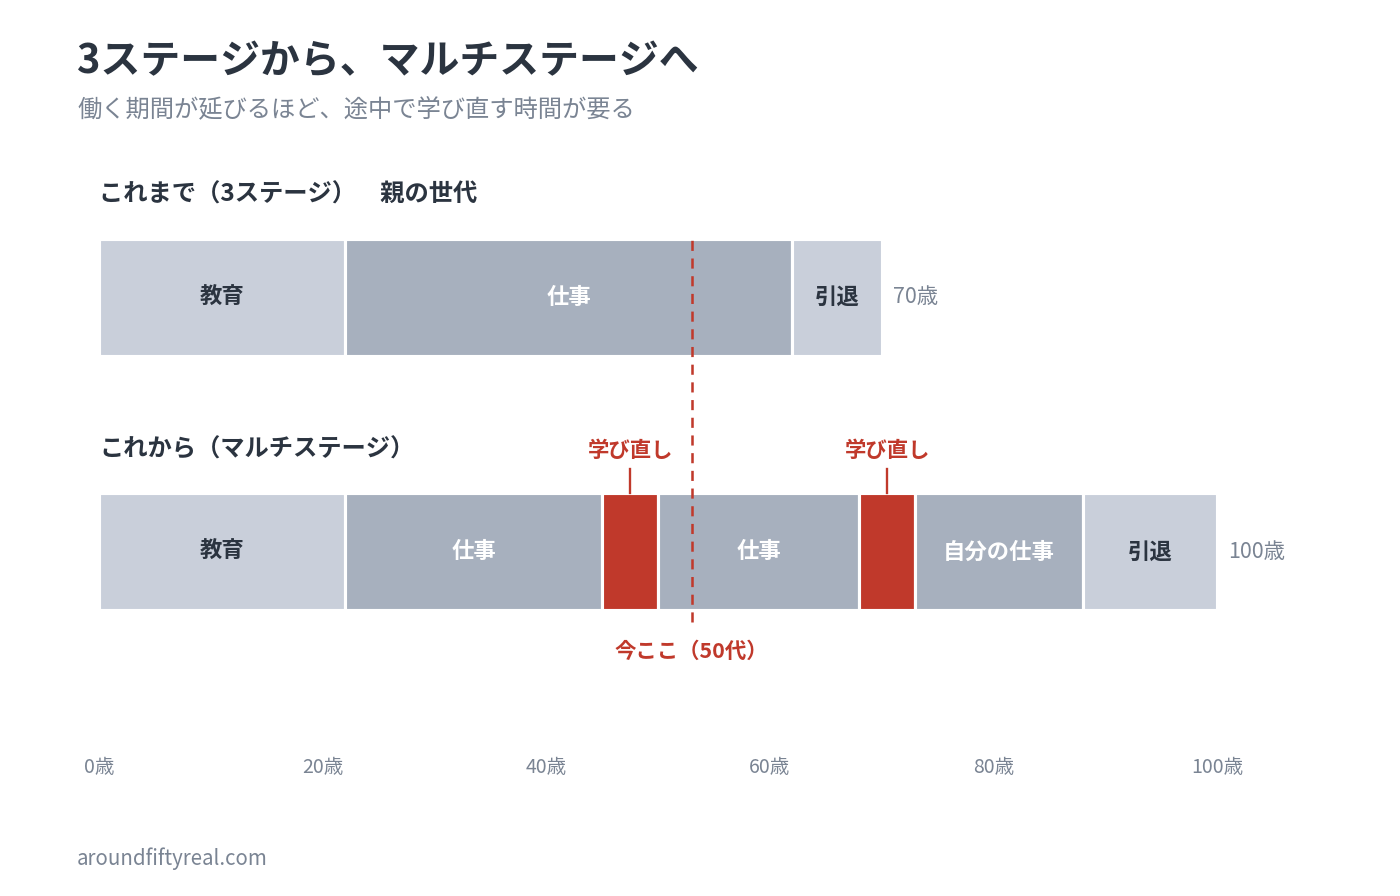
※リンダ・グラットン、アンドリュー・スコット『LIFE SHIFT』をもとに筆者作成
働く期間が延びるほど、途中で学び直す時間が要る。図にすると、それがはっきりします。
資産寿命がどれだけ延びるかは、前回の記事で試算しました。
👉 第11回:定年ひとり起業|年金を土台に、月5万円を稼ぎ続ける
② 足りないのは、お金よりも「学び直す時間」
本書は、週末を少し長くする程度では足りないと言います。
高いスキルの仕事ほど長時間の労働が求められ、そのまま何十年も走れば燃え尽きる。
しかも多くの職種が、急速に時代遅れになっていく。
細切れの時間に知識を補充するだけでは、追いつかない。
まとまった移行期間が要る、というのが著者の主張です。
レクリエーション(娯楽)ではなく、自己のリ・クリエーション(再創造)に時間を使うようになるのだ。
余暇を「消費する」のではなく、「自分を作り直すために投資する」。
静かな言い方ですが、時間の使い方を根本からひっくり返す指摘です。
現実に照らすと、これはかなり難しい。週休二日では、まとまった学びの時間は取れません。
しかも週末も、頭のどこかで仕事のことを考えている。これが正直なところです。
もっと学習に時間を割ける働き方が要る、という指摘には素直にうなずきました。
いま、FP2級を勉強しています。
あわせて、昔に科目合格した税理士試験と実務経験、
それに英語も一度棚卸しするつもりです。AIを含めた新しい技術も学び直したい。
ゼロから何かを始めるというより、
持っているものを並べ直して、磨き直すという感覚に近いです。
👉 第10回:人生後半の戦略書|50代は、別の力で戦う
③ 会社の外に、つながりはあるか
本書の核心は「無形資産」です。
長い人生を支えるのは、お金だけではないという考え方で、3つに分けられています。
| 種類 | 中身 |
|---|---|
| 生産性資産 | 仕事の成果につながるもの。知識、スキル、評判 |
| 活力資産 | 心身の健康と幸福。健康管理、友人関係、家族関係 |
| 変身資産 | 変化に対応する力。自分への理解、多様な人脈、新しい経験への開放性 |
自分に当てはめてみて、いちばん手薄だったのが変身資産でした。
会社員を長く続けていると、知り合いが会社の中と大学時代に偏っていきます。
新しいことを始めようにも、相談できる相手が社内にしかいない。
ブログとXを始めたのは、そこを変えたかったからです。
発信すると、いいねやリプライが返ってきます。
会社の外につながりができていく手応えは、想像以上に嬉しいものでした。
先日は投稿が出版社にリポストされ、
YouTubeでしか拝見したことのなかった方から、いいねをいただいたこともあります。
普段なら交わることのない人とつながれる。これは、続けてみるまで分かりませんでした。
変身資産は、人脈だけを指す言葉ではありません。
自分を理解していること、新しい経験に開かれていること。その3つで、ようやく変化に対応できます。
ブログを始めたこと自体が、変身資産への投資だったのだと思います。
👉 第8回:アウトプット大全|学びを結果に変える
📚 この本を読んでみたい方はこちら
この本を読んで得られる変化
- 「何歳まで働くか」を、貯蓄額とセットで考えられるようになる
- 親世代の引退モデルをなぞらなくてよい、と思えるようになる
- 学び直しが、余暇ではなく投資に見えてくる
- 自分の資産を、お金以外の項目でも数えられるようになる
- 会社の外にどれだけつながりがあるか、正直に見えてくる
こんな人におすすめ
- 50代で、定年後の働き方をまだ決めていない人
- 老後資金の計算をしたが、しっくりきていない人
- 親の引退の仕方を見てきて、自分は違うと感じている人
- 学び直したいが、時間が取れずにいる人
- 会社以外に知り合いが少ないと感じている人
まとめ|自己投資に、複利は効く
読み終えて、いちばん強く残ったのはこれです。
自己投資で築いた資産は、相場が下がっても目減りしない。
誰にも取り崩されず、磨けば磨くほど複利が効いていきます。
ただし、置いておくだけでは増えません。
技術の進歩が速い時代では、使わない知識から先に古びていきます。
減らないのは、使い続け、磨き続けている限りです。
小さな積み上げが時間をかけて大きくなる構造は、第2回で扱った複利とまったく同じです。
お金の複利は、利回りと期間で決まります。学びの複利は、続けるかどうかだけで決まります。
👉 第2回:複利で伸びる1つの習慣|1%の改善を続ける
10年前の本ですが、古さは感じません。
ここに書かれていたことを今の50代が生きている、という答え合わせとして読めます。
これからは、学び直せるかどうかが大きな差を生んでいく。そんな気がしています。
私もまず、棚卸しから始めます。
🔗 詳細はこちら
まんがはこちら👇
コメント