相場を読む力より、続ける力。習慣・行動・思考法を扱った本から、50代の資産形成を支える土台を考えていきます。
この本を一言でいうと
『使う力』を鍛える本
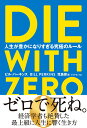
著者のビル・パーキンス氏は、
エネルギー取引で成功した資産家であり、映画プロデューサーでもあります。
世の中の本のほとんどは「どう増やすか」を教えてくれます。
この本が扱うのは、その反対側です。
増やしたお金を、いつ、何に使うのか。
▼本はこちら
心に残ったポイント3つ
① ライフエネルギー──お金のために、時間を失っていないか
本書の出発点は、ライフエネルギーという考え方です。
ライフエネルギーとは、人が何かをするために費やすエネルギーのことだ。働くときも、この有限のエネルギーを使っている。
仕事はライフエネルギーを奪い、代わりにお札という紙切れに変えているだけじゃないか。
「時は金なり」よりも、はるかに厳しい言い方です。
私たちはお金やモノを得るために働いていますが、
実際には自分の時間を売って、お札に替えている。
パーキンス氏は、仕事のコストにも目を向けます。
長い通勤、その仕事にふさわしい身なりを保つための出費、長時間労働。
これらを差し引けば、年収が高い人のほうが貧しいということも起こりうる、と。
この箇所を読んで、海外駐在時代のことを思い出しました。
現地の職員が、当たり前のように3週間の連続休暇を取っていくのです。
当時の私は、なぜそこまで休めるのかと、正直うらやましく思っていました。
いま振り返ると、彼らにとってはそれが当然でした。
ライフエネルギーと、働く意味を、
きちんと理解したうえでの行動だったのだと思います。
そして彼らは、その3週間で経験という大きな財産を手にしていました。
② 人生で一番大切な仕事は「思い出づくり」
本書でもっとも印象に残ったのが、この一節です。
人生でしなければならない一番大切な仕事は、思い出づくりです。最後に残るのは、結局それだけなのですから。
そしてパーキンス氏は、経験には「記憶の配当」があると言います。
金を払って得られるのは、その経験だけではない。その経験が残りの人生でもたらす喜び、つまり記憶の配当も含まれているのだ。
一度の旅行は、その場かぎりで終わりません。
あとから何度も思い出し、誰かに話し、笑い合う。そのたびに新しい喜びが生まれます。
だから経験は、投資と同じように複利で伸びていくのです。
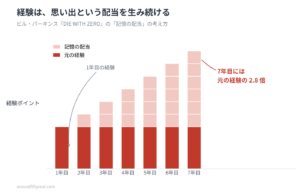
積み重なった配当が、元の経験を超えていく。
この形は、シリーズ第2回で扱った複利のグラフと、驚くほどよく似ています。
👉 シリーズ第2回:複利で伸びる1つの習慣|毎日1%の改善が、1年後に37倍の差を生む
考えてみれば、家族や友人と集まって一番幸せを感じるのは、
昔の思い出話をしているときです。
人が亡くなるときも、残された人たちは昔話に花を咲かせます。
人生は、思い出をいかに多くつくるか。そのために必要なお金を稼ぐ。
そういうことなのだと思います。
ただ、ここで金融機関に30年勤務した立場から、ひとつ付け加えたいことがあります。
目の前の生活資金に不安がある人に、「経験にお金を使いなさい」とは言えません。
その状態では、お金と思い出を比べたとき、前者を優先せざるを得ないからです。
逆に、資産が積み上がり、生活の不安が消えてくると、
経験の価値を冷静に見られるようになります。
つまり資産形成をすることで、
はじめて「思い出」という人生最大の価値を求める土台がそろう。
そして不安なくお金を投じられるようになると、
思い出はさらに増幅し、人生が豊かになっていきます。
資産の複利と、記憶の複利。
2つの複利が、同時に回りはじめるのだと思います。
正直に書くと、私はこれまで将来のことばかり気にしてきました。
気づけば本業の仕事と資産形成に没頭し、
家族との時間をおろそかにしていたのかもしれません。
今しかできないのは、親や子どもたちとの会話であり、一緒に過ごす時間です。
この本を読んで、意識が変わりました。
子どもといるときは、昔の話や、経済・投資・お金の話など、
いろいろなことを話すよう心がけるようになりました。
📚 この本を読んでみたい方はこちら
③ 「ゼロで死ぬ」は、本当に可能か
ここは、本書と少し距離を取りたい部分です。
実際のところ、きっちりゼロで死ぬことは不可能だと思います。
- インフレ
- 老後の医療・介護
- 長生きリスク(何歳まで生きるか分からない)
- 家の修繕
- 家族への責任
これらを考えれば、一定のお金は置いておく必要があります。
子どもたちに少しでも残しておきたい、という思いもあります。
金融機関に30年勤務した立場からの現実解は、こうです。
ゼロを目指すのではなく、必要額を先に確定させる。
そこで私が実践しているのが、100歳までの資金繰り表です。
年ごとの収入・支出・目標金融資産額を、100歳まで並べたもの。
毎日眺めることで、自然と目標に近づいていきます。
そして何より、心の安心感が得られます。
👉 シリーズ第8回:アウトプット大全|書いた投資方針は、下落局面でも書き換わらない
ゼロで死ぬことは狙えない。
でも、いくら必要かを確定させれば、残りは安心して使える。
これがパーキンス氏の主張を、日本の50代の現実に翻訳した答えだと考えています。
この本を読んで得られる変化
- 働くことを「時間を売っている」という視点で見直せる
- 経験への支出を、消費ではなく投資として考えられる
- 「増やす」と「使う」のバランスを意識できるようになる
- 家族と過ごす時間の優先順位が上がる
- 老後に必要な金額を、具体的に考えはじめる
こんな人におすすめ
- 貯めることばかり考えて、使うのが苦手な人
- 仕事に時間を取られすぎていると感じる人
- 子どもや親と過ごす時間が減っている人
- 「何のために増やすのか」を見失いかけている人
- 退職後の暮らしを具体的に描きはじめた50代
まとめ|使うために、貯める
資産形成は、それ自体が目的ではありません。
安心して使えるようにするための、準備です。
50代には、体力があるうちにしかできない経験があります。
親と過ごせる時間も、子どもが一緒にいてくれる時間も、確実に減っていきます。
お金は増やせても、時間だけは増やせません。
だからこそ、必要額を先に確定させる。
そのうえで、残ったぶんは思い出に変えていく。
今日つくった思い出は、これから何十年も配当を払い続けてくれます。
この本を読んで、いま使うことの意味が、少し変わりました。
みなさんは、いま何に使っていますか。
そして、それは何年後まで配当を生んでくれそうですか。
一緒に考えていきましょう。そして、みんなで幸せになっていきましょう。
🔗 詳細はこちら
コメント