今週は、米10年債利回りが一時5.36%台と、2002年以来の水準まで上昇。
それでもS&P500は週間+1.15%の7,811で終えました。
日経平均は約3カ月ぶりに終値で7万円台を回復したあと押し戻され、週末は6万9,030円。
金融の現場を30年見てきた立場から言えるのは、金利が大きく動く週ほど、株価だけでなく「お金の値段」そのものに目を向けておきたい、ということです。
米国市場:金利高と原油高のなかで最高値圏を維持
長期金利は24年ぶりの高水準
米10年債利回りは週半ばに一時5.36%台まで上昇。2002年4月以来の高水準と報じられました。
背景として挙げられているのは、原油高によるインフレ懸念。北海ブレントは1バレル100ドルを上回る水準が続いています。
週後半は30年債入札が堅調だったことなどから金利上昇は一服し、10年債利回りは週末時点で5.25%前後となっています。
AI関連株の揺れと決算シーズンの入り口
8日(木)は、OpenAIの年換算売上高が市場で出回っていた数字を下回るとの報道をきっかけに、AI・半導体株が売られました。ナスダック総合は1.25%の下落。
翌9日には反発し、週間では次のとおりです。
・S&P500 +1.15%
・NYダウ +0.93%
・ナスダック +0.64%
S&P500は週内に7,844の最高値をつけています。
個別では、デルタ航空が燃料高を理由に通期の利益見通しを引き下げ。来週から7-9月期決算が本格化します。
注目指標と投資家心理
CNNのFear & Greed Indexは9日時点で45(中立)。8日には38(恐怖)まで低下したと報じられています。
指数が最高値圏にあるわりに、心理は強気に傾いていない状況です。VIXは14.84と落ち着いた水準。
10月のミシガン大学消費者態度指数(速報値)は46.3と、5カ月ぶりの低水準でした。
金利は「借りる側」と「預ける側」で見え方が逆になります。
50代は、住宅ローンの残りと、預金・債券などの蓄えを同時に持っていることが多い世代。
金利が上がる局面では、株価の上げ下げより先に、ご自身の家計はどちらの面が大きいかを確認しておくと、ニュースの受け止め方が落ち着く傾向にあります。
日本市場:7万円台を回復、その後は押し戻される
日経平均・TOPIXの動き
日経平均は6日(火)に7万683円となり、終値では7月1日以来、約3カ月ぶりに7万円台を回復しました。
・6日(火)7万683円(737円高)
・7日(水)7万35円
・8日(木)6万9,042円(993円安)
・9日(金)6万9,030円(11円安)
8日の下げは、金利上昇への警戒と米ハイテク株安を受けたものです。
週間では721円高(+1.06%)で、4週連続の上昇。
TOPIXは4,104(週間+0.34%)。6日には8月につけた最高値(4,197)に迫る場面もありました。
為替(ドル円)の動向
ドル円は157円台半ば〜158円台半ばの約1円幅で推移しました。
7日に一時158円51銭まで上昇しましたが、200日移動平均線の手前で上値を抑えられる形に。
8日には米長期金利の低下を受けて、一時157円52銭まで下げる場面もありました。
週末は158円台前半で、前週末比では40銭ほどの円安・ドル高でした。
今週のブログ更新
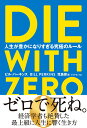
今週の書評は、名著『DIE WITH ZERO』(ビル・パーキンス著)。
働くとは、自分の時間をお金に換えること。
貯めることばかり考えていた私に、「使う側」の話として刺さった一冊でした。
連載「資産形成の持久力」の第9回(全14回)です。
▶ 書評記事を読む:DIE WITH ZERO|お金は増やせても、時間だけは増やせない
📚 この本を読んでみたい方はこちら
👤 今週の個人的な記録
今週、心に残った言葉があります。
毎日、何か新しい本を読む。何かを考え、行動する。
昨日から今日へ、1%の成長が大きな差を生む。
投資と同じ、複利の効果ですね。
来週の注目ポイント
※12日は米国も債券市場が休場(株式は通常取引)。
※米9月CPIの市場予想は前年比+3.6%(8月は+3.4%)。
まとめ
金利は24年ぶりの高水準、日経平均は7万円を挟んだ往復。週間で見れば日米とも1%前後の上昇でした。
金利が動いている今、ご自身の資産や家計のうち、金利の影響を受ける部分はどのくらいあるでしょうか。
三連休に一度、眺めてみるのもよいかもしれません。
一緒に頑張っていきましょう。良い週末を!
コメント